
اعتراض به برگ قطعی ماده 169
اعتراض به برگ قطعی ماده 169: مؤدی باید ابتدا برگ قطعی را بررسی کرده و سپس با تنظیم لایحه اعتراض و جمع آوری مدارک لازم مانند برگ قطعی مالیات، اسناد معاملات، فاکتورها و مستندات ارسال یا عدم ارسال اطلاعات، درخواست خود را در اداره امور مالیاتی یا سامانه مربوط ثبت کند.
برگ قطعی ماده 169 چیست؟
برگ قطعی ماده 169 مربوط به جرایم و تکالیف مالیاتی ناشی از عدم ارائه یا نقص در ارسال اطلاعات معاملات (صورت معاملات فصلی) است. در صورتی که مؤدی تکالیف مقرر را رعایت نکند، سازمان امور مالیاتی اقدام به صدور برگ تشخیص و در نهایت برگ قطعی می نماید.
آیا به برگ قطعی ماده 169 میتوان اعتراض کرد؟
برخلاف تصور بسیاری، پس از قطعی شدن مالیات، امکان اعتراض مستقیم محدود می شود؛ اما همچنان راهکارهای قانونی خاصی برای اعتراض یا تعدیل آن وجود دارد که مؤدی می تواند از آن ها استفاده کند.
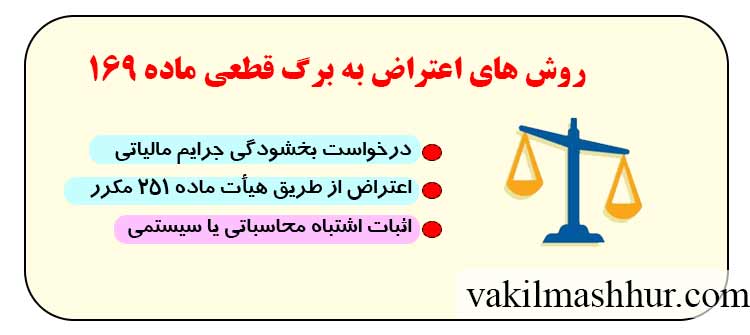
روش های اعتراض به برگ قطعی ماده 169
1- درخواست بخشودگی جرایم مالیاتی
بر اساس اختیارات قانونی سازمان امور مالیاتی، مؤدی می تواند با ارائه دلایل موجه (مانند مشکلات فنی، عدم آگاهی یا شرایط خاص) درخواست بخشودگی جرایم را ثبت کند.
2- اعتراض از طریق هیأت ماده 251 مکرر
در صورتی که مؤدی برگ قطعی را خلاف عدالت بداند، می تواند از طریق هیأت موضوع ماده 251 مکرر درخواست رسیدگی مجدد نماید. این روش یکی از مهم ترین راه های اعتراض به مالیات های قطعی است.
3- اثبات اشتباه محاسباتی یا سیستمی
اگر مؤدی بتواند ثابت کند که مالیات بر اساس اطلاعات اشتباه یا نقص سیستمی محاسبه شده، امکان اصلاح و تعدیل وجود دارد.
شرایط پذیرش اعتراض
برای موفقیت در اعتراض به برگ قطعی ماده 169، رعایت موارد زیر ضروری است:
- ارائه مستندات قوی و قابل استناد
- اثبات وجود اشتباه یا بی عدالتی در محاسبه مالیات
- ثبت درخواست در مهلت های قانونی یا در چارچوب مقررات خاص
- پیگیری مستمر پرونده در مراجع مربوطه
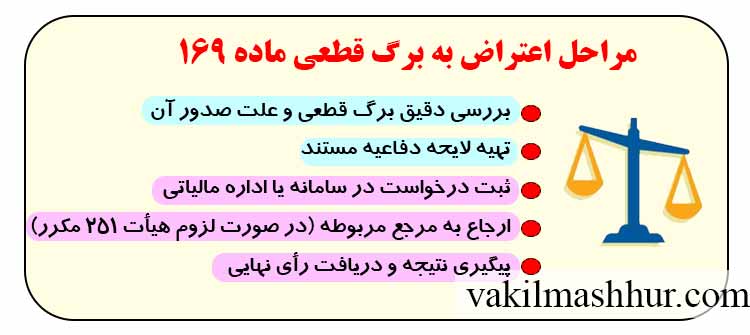
مراحل اعتراض به برگ قطعی ماده 169
- بررسی دقیق برگ قطعی و علت صدور آن
- تهیه لایحه دفاعیه مستند
- ثبت درخواست در سامانه یا اداره مالیاتی
- ارجاع به مرجع مربوطه (در صورت لزوم هیأت 251 مکرر)
- پیگیری نتیجه و دریافت رأی نهایی
مدارک لازم برای اعتراض به برگ قطعی ماده 169
- برگ قطعی مالیاتی
- مدارک مربوط به معاملات (فاکتورها، قراردادها)
- مستندات ارسال یا عدم ارسال صورت معاملات
- مدارک هویتی مؤدی
- لایحه دفاعیه مستدل
آخرین بخشنامه بخشودگی جرایم ماده 169
بر اساس آخرین بخشنامه های سازمان امور مالیاتی، جرایم موضوع ماده 169 (عدم ارسال یا نقص اطلاعات معاملات) در صورت پرداخت کامل اصل مالیات و انجام تکالیف قانونی، تا سقف مشخصی (در برخی موارد تا ۱۰۰٪) قابل بخشودگی هستند و این فرآیند به صورت سیستمی و بدون مراجعه حضوری از طریق سامانه مالیاتی انجام می شود.
در این بخشنامه ها تأکید شده است که مؤدیان با تسویه بدهی، همکاری در ارائه اطلاعات و ثبت درخواست در مهلت مقرر می توانند از مزایای بخشودگی کامل یا حداکثری جرایم بهره مند شوند و حتی برای هر پرونده مالیاتی به صورت جداگانه امکان استفاده از این امتیاز وجود دارد.
سوالات متداول درباره اعتراض به برگ قطعی ماده 169
آیا بعد از قطعی شدن مالیات، اعتراض بی فایده است؟
بخشودگی جرایم ماده 169 تا چه میزان است؟
چقدر زمان برای رسیدگی به اعتراض لازم است؟
نتیجه گیری
اعتراض به جرایم ماده 169 و استفاده از بخشودگی آن یک فرآیند کاملاً قانونی و قابل پیگیری است که در صورت ارائه مدارک کامل، تنظیم لایحه مستند و اقدام در مراجع مالیاتی یا هیأت ماده 251 مکرر می تواند منجر به کاهش یا حتی حذف جرایم شود. مهم ترین نکته در این مسیر، تسویه اصل مالیات، اثبات حسن نیت مؤدی و پیگیری به موقع درخواست است که نقش تعیینکننده ای در موفقیت پرونده دارد.
سلام میخوام کمکم کنید برای انجام کار مالیاتی یه وقت میخواستم ازتون بگیرم. تشکر
سلام و درود خدمت شما
لطفا با شماره 02122833540 تماس بگیرید تا همکاران شما را راهنمایی کنند.