مالیات بر ارث متوفیان خارج از کشور
مالیات بر ارث متوفیان خارج از کشور: یکی از مسائل مهم حقوقی و مالیاتی است که نیاز به رعایت دقیق مراحل و ارائه مدارک قانونی دارد. مراحل شامل ثبت اظهارنامه، ارائه مدارک شناسایی و مالکیت اموال و پرداخت مالیات به سازمان امور مالیاتی است.
میزان مالیات بر ارث متوفیان خارج از کشور
مالیات بر ارث متوفیان خارج از کشور طبق قانون مالیات های مستقیم ایران برای اموال واقع در داخل کشور اعمال میشود. وراث باید پس از ارائه مدارک معتبر شامل گواهی فوت خارجی با ترجمه رسمی، گواهی انحصار وراثت و اسناد مالکیت اموال، نسبت به پرداخت مالیات بر ارث اقدام کنند.
عدم پرداخت مالیات میتواند منجر به توقیف اموال و ممانعت از انتقال قانونی ارث شود. رعایت مراحل قانونی و پرداخت مالیات، حق قانونی وراث را حفظ و فرآیند تقسیم ارث را تسریع میکند.
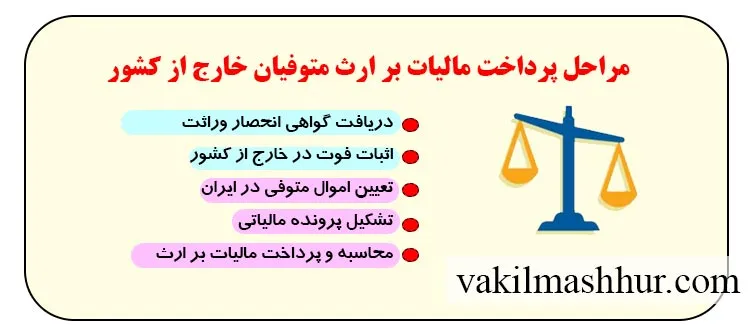
مراحل پرداخت مالیات بر ارث متوفیان خارج از کشور
- دریافت گواهی انحصار وراثت
- اثبات فوت در خارج از کشور
- تعیین اموال متوفی در ایران
- تشکیل پرونده مالیاتی
- محاسبه و پرداخت مالیات بر ارث
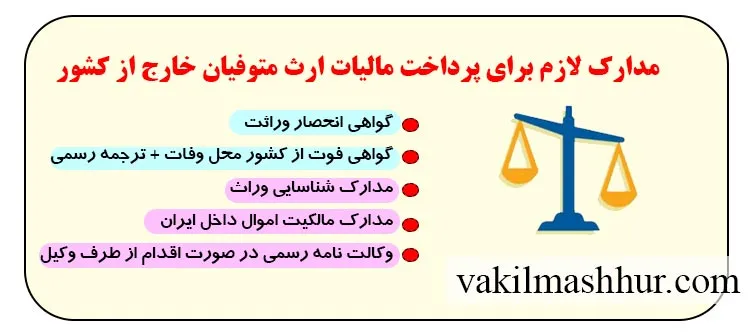
مدارک لازم برای پرداخت مالیات ارث متوفیان خارج از کشور
- گواهی انحصار وراثت
- گواهی فوت از کشور محل وفات + ترجمه رسمی
- مدارک شناسایی وراث
- مدارک مالکیت اموال داخل ایران
- وکالت نامه رسمی در صورت اقدام از طرف وکیل
نکات مهم درباره مالیات بر ارث متوفی خارج از کشور
محل اقامت متوفی ملاک اصلی است؛ اگر اقامت دائم ایران را نداشته باشد، فقط اموال داخل ایران مشمول مالیات میشوند.
معافیت ها قابل استفاده است؛ برخی وراث مانند همسر یا فرزندان خردسال ممکن است مشمول معافیتهایی شوند.
مهلت پرداخت محدود است؛ تأخیر در پرداخت مالیات ممکن است منجر به جریمه یا تأخیر در دریافت ارث شود.
مشورت با وکیل مالیاتی توصیه میشود تا امور به صورت دقیق و بدون ضرر انجام شود.
نتیجه گیری
مالیات بر ارث متوفیان خارج از کشور باید به دقت و طبق قوانین ایران پرداخت شود تا از بروز مشکلات حقوقی و توقیف اموال جلوگیری شود. پرداخت به موقع مالیات و ارائه مدارک قانونی، روند انتقال ارث را ساده تر کرده و حقوق وراث را تضمین میکند. رعایت این نکات، کلید حل سریع و قانونی اختلافات مالیاتی در ارث متوفیان خارج از کشور است.